Oblicz koszt jednostkowy rozdmuchu, dodając wszystkie koszty przypisane do określonego okresu produkcyjnego, a następnie dzieląc przez pojemniki, które przeszły uzgodnione kontrole odbiorowe w tym samym okresie. Uwzględnij żywicę zużytą przez wypływkę i odrzuty, energię elektryczną, płatną siłę roboczą, koszty ogólne maszyny i przydział narzędzi. Niska cena materiału lub szybki cykl suszenia oznaczają niewiele, jeśli akceptowalny spadek wydajności.
Szacunkowy koszt jednostkowy powinien przetrwać pytania związane z zakupem i produkcją. Gdzie podziała się żywica? Który licznik został odczytany? Czy płatny czas bezczynności się liczy? Ile butelek przeszło kontrolę? Dzięki tej metodzie można odpowiedzieć na te pytania, nie udając, że istnieje uniwersalna cena za butelkę.
Zacznij od jednej granicy produkcji
„Koszt butelki” jest niekompletny, dopóki nie zostanie nazwana butelka i granica rozliczeniowa. Pojemnik wyjęty bezpośrednio z formy różni się od pojemnika przyciętego, sprawdzonego pod kątem szczelności i zapakowanego. Jeśli wycena obiecuje jednostki nadające się do sprzedaży, mianownik powinien odpowiadać tej obietnicy. Policz zaakceptowane jednostki w uzgodnionym punkcie wyjścia i wypisz w liczniku każdą opłaconą operację na dalszym etapie.
Wybierz okres praktyczny: jedna zmiana na okres próbny, całe zamówienie na serię komercyjną lub miesiąc dla stabilnej rodziny produktów. Rejestruj znaczniki czasu rozpoczęcia i zakończenia. Ośmiogodzinna zmiana płacowa może obejmować siedem godzin faktycznego formowania po przerwie nieprodukcyjnej i zatrzymaniu. Robocizna i koszty ogólne mogą nadal dotyczyć wszystkich ośmiu zarezerwowanych godzin. Pokaż oba zegary, zamiast po cichu wybierać ten, który jest bardziej pochlebny.
Zdecyduj, co zawiera komórka maszyny. Czy żywica jest podawana do wytłaczarki? Czy w skład ogniwa wchodzi kompresor, chiller, szlifierka, stacja trymowania i tester szczelności? Kupujący porównujący dwie oferty potrzebuje tej samej granicy dla obu. Jeśli jeden arkusz kosztów uwzględnia fabryczne sprężone powietrze, a inny traktuje je jako bezpłatne, różnica polega na rozliczeniu, a niekoniecznie na wydajności maszyny.
Akceptacja pierwszego przejścia jest zwykle najczystszym środkiem operacyjnym. Odrzuconą butelkę przerobioną na część nadającą się do sprzedaży można zarejestrować osobno, co wiąże się z dodatkowym kosztem przeróbki. Nie licz jej zarówno jako oryginalnej dobrej butelki, jak i późniejszej butelki odzyskanej. Części wyprodukowane przed okresem, ale poddane kontroli w jego trakcie, wymagają korekty w trakcie produkcji.
Mieszanka produktów ma znaczenie. Jeśli maszyna obsługuje pojemniki o pojemności 500 ml, 1 l i 2 l na jedną zmianę, jedna średnia mieszana ukrywa różnice w materiałach i cyklach. Jeśli to możliwe, zapisz osobno każdą wersję produktu, materiał, kolor i formę. Alokuj naprawdę wspólne koszty według ustalonej reguły, takiej jak zajęte godziny pracy maszyny, zamiast rozkładać je równomiernie na produkty o różnych wymaganiach.
Aby wybrać sprzęt, porównaj ten arkusz z ofertą maszyny i jej szczegółowym zakresem. Oferta zakupu określa dostarczony sprzęt i usługi. Arkusz kosztów produkcji szacuje powtarzalny koszt wykonania zaakceptowanych kontenerów w określonej konfiguracji. Odpowiadają na powiązane, ale różne decyzje.
Koszt żywicy zaczyna się od leja zasypowego, a nie od gotowej butelki
Masa netto gotowej części jest tylko jednym przeznaczeniem materiału. Formowanie przez wytłaczanie z rozdmuchem tworzy również wypływki na szyi, ogonie i linii podziału; czyszczenie początkowe, odrzucone pojemniki i materiał do czyszczenia linii mogą zwiększyć straty. Pomnóż wagę netto butelki przez zaakceptowaną liczbę, a wynik może zaniżyć zakupioną żywicę. Najsilniejszy wynik pochodzi z ważonych zapasów na początek, udokumentowanych uzupełnień i ważonych zapasów na koniec dnia.
Masa brutto na uformowaną jednostkę = materiał przetworzony w trakcie cyklu ÷ całkowita liczba uformowanych jednostek
Zważ reprezentatywne, nieprzycięte kształtki, gdy proces jest stabilny. Oddziel butelkę od górnej i dolnej lampy błyskowej, a następnie zważ każdy strumień. Oddzielnie rejestruj masę oczyszczoną i odrzuconą. Jeżeli szlifierka ponownie włączy obróbkę skrawaniem, zachowaj bilans masowy odzyskanego materiału; szlifierka nie zamienia złomu w materiał wejściowy o zerowych kosztach. Zużywa energię elektryczną, wymaga obsługi i musi pasować do zatwierdzonej specyfikacji materiałowej.
Prawidłowy arkusz kalkulacyjny odróżnia żywicę zakupioną od materiału krążącego wewnętrznie. Jeśli 20 kg ścinków zostanie zmielonych, a następnie ponownie wykorzystanych do pracy, odjęcie 20 kg w ramach natychmiastowego kredytu gotówkowego spowoduje wyolbrzymienie oszczędności, jeśli materiał pozostanie w magazynie lub nie będzie można go wykorzystać. Policz oryginalne i zatwierdzone materiały pochodzące z recyklingu, użyteczne zapasy początkowe i końcowe oraz wszelkie zweryfikowane kredyty ze sprzedaży złomu. Przeróbki i straty spowodowane zanieczyszczeniem wymagają osobnego rejestru.
Nie przecinaj całego ciężaru kształtki przed sprawdzeniem części. Kinggle’aprzewodnik po programowaniu paryskimwyjaśnia, że kontrola szczeliny matrycy może umieszczać materiał w narożnikach, uchwytach, ramionach i obszarach zaciskania bez zagęszczania pełnego pojemnika. Praktycznym celem jest najlżejsza powtarzalna część, która przechodzi zatwierdzone testy minimalnej grubości ścianki i testy funkcjonalne, a nie najlżejsza izolowana próbka.
Ten osąd wymaga pomiarów. Porównaj mapę grubości w ustalonych lokalizacjach, masę części, masę wypływki, wynik testu szczelności i wszelkie wymagane testy upadku lub obciążenia. Niższa średnia waga z cienkimi krytycznymi narożnikami może podnieść koszt odrzutów. Nieco cięższa konstrukcja ze stabilnym procesem przepuszczania może kosztować mniej w przeliczeniu na zaakceptowaną butelkę. Rejestruj wersję receptury i partię żywicy, aby można było śledzić ulepszenia po zmianie materiału.
Materiał jest szczególnie wrażliwy na mianownik. Jeśli zużycie żywicy brutto pozostanie niezmienione, a wydajność pierwszego przejścia spadnie, koszt na zaakceptowaną jednostkę wzrośnie nawet przed zmianami w zakresie siły roboczej lub mocy. Zakład, który rejestruje jedynie „kg na uformowaną butelkę”, traci ten efekt komercyjny. Zachowaj obie wartości: kg na formę brutto w celu kontroli procesu i kg na zaakceptowaną butelkę w celu kalkulacji kosztów.
Mierz energię elektryczną i płatny czas w tym samym biegu
Koszt energii mierzy się w kilowatogodzinach, a nie kilowatach. Katalogowa wartość mocy nie jest pełną fakturą za energię elektryczną. Odczytaj licznik na początku i na końcu okresu, odejmij odczyt początkowy i pomnóż zmierzoną kWh przez obowiązującą taryfę. Jeżeli licznik obsługuje kilka maszyn należy zastosować udokumentowaną alokację lub podlicznik. Należy zwrócić uwagę, czy sprężarka, agregat chłodniczy, młynek, robot i sprzęt kontrolny znajdują się w granicach elektrycznych.
Rekomendacja branżowaEUROMAP 46.2, „Określanie zużycia energii związanego z produktem”, określa sposób wytwarzania przez daną wytłaczarkę z rozdmuchem określonego produktu za pomocą danej formy. Ten stan produktu i formy jest użyteczną lekcją do porównywania kosztów. Ogólny wskaźnik energii nie może zastąpić pomiaru dla zamierzonej butelki i procesu. Nie twierdzi się, że ta ilustracyjna zmiana jest zgodna z całą procedurą EUROMAP.
W przypadku księgi produkcji zapisz granicę licznika i okres stabilnej pracy produktu. Zmierz osobno energię nagrzewania, oczekiwania i przełączenia, jeśli decyzja dotyczy całego zamówienia. Krótka, stabilna próbka opisuje zachowanie podczas produkcji, natomiast faktura zamówienia musi uwzględniać godziny nieproduktywne opłacone w ramach tego zamówienia. Nie należy stosować stabilnej stawki kWh w okresach przestoju bez dowodów.
Koszt pracy opłaconej = płatne godziny × obciążony godzinowy koszt pracy
Praca potrzebuje własnej granicy. Dwóch przypisanych operatorów opłaconych za ośmiogodzinną zmianę odpowiada 16 płatnym osobogodzinom, nawet jeśli prasa formuje przez siedem godzin. Jeśli jeden operator obsługuje także inną linię, przydziel udokumentowany czas zamiast obciążać obie linie za pełną zmianę. Obciążona stawka pracy może obejmować świadczenia i opłaty płacowe, jeśli tak działają budżety fabryk. Zachowaj spójność definicji we wszystkich alternatywach.
Sprężone powietrze i woda chłodząca są łatwe do pominięcia, ponieważ pochodzą ze wspólnych mediów zakładowych. Naładuj je raz: poprzez wykorzystanie licznika niższego, alokację, którą można obronić, lub wyraźnie oznaczoną stawkę kosztów ogólnych mediów. ThePrzewodnik po wymaganiach narzędziowych Kinggleidentyfikuje informacje o projekcie, które należy określić. Nie może zastąpić rzeczywistej taryfy kupującego, wydajności sprężarki ani obciążenia agregatu chłodniczego.
Porównaj energię w akceptowanych jednostkach i godzinach pracy maszyny. Szybsze ustawienie, które zwiększa liczbę odrzutów, może obniżyć liczbę kWh na całkowitą formę, ale zwiększyć kWh na dobrą butelkę. Liczniki jakości znajdują się obok odczytów liczników, wziętych z tego samego okna i produktu. W przypadku zmiany receptury należy przechowywać zapis granicy licznika i zapis kontroli części razem.
Przydzielaj oprzyrządowanie, koszty ogólne i przezbrojenia bez podwójnego liczenia
Oprzyrządowanie nie jest darmowe, bo faktura została opłacona w zeszłym miesiącu. Formę, modyfikację głowicy gwinciarskiej lub osprzęt specyficzny dla produktu można przydzielić w ramach zatwierdzonej wielkości planowania, oczekiwanych użytecznych godzin produkcji lub udokumentowanej rezerwy na zmianę. Sposób traktowania zależy od polityki rachunkowości oraz tego, czy narzędzie jest dedykowane jednemu klientowi. Przed przedstawieniem wyników dla poszczególnych pojemników należy podać metodę i założenia dotyczące trwałości.
Nie naliczaj pełnej ceny zakupu formy butelkom pierwszego dnia, a następnie naliczaj pełny dodatek na narzędzia podczas każdej zmiany. Nie dodawaj oddzielnej amortyzacji maszyny, jeśli godzinowa stawka narzutu na maszynę już ją zawiera. Przeczytaj opisy kont. „Ogólne” musi określać, czy obejmują amortyzację, powierzchnię użytkową, nadzór, konserwację, media i finansowanie.
Praktyczny arkusz zamówienia może uwzględniać zarezerwowane godziny pracy maszyny na pokrycie kosztów ogólnych i stały dodatek na dedykowaną formę. Jeśli dodatek ten wynosi 30 dolarów za zmianę, kwota ta stanowi dane wejściowe księgowe, a nie twierdzenie dotyczące kosztu każdej formy. Poniższy przykład ilustrujący wykorzystuje dokładnie to założenie i przedstawia koszty ogólne, robociznę, energię elektryczną i oprzyrządowanie jako linie nienakładające się.
Zmiany powodują dwa koszty. Technicy spędzają płatny czas na instalowaniu i sprawdzaniu formy, a ogniwo traci możliwość wytwarzania zaakceptowanych butelek. Pierwsza należy do pracy przydzielonej; druga pojawia się w mniejszej liczbie zaakceptowanych jednostek, podczas gdy koszt zarezerwowanej maszyny jest kontynuowany. Dodanie osobnej kwoty „utraconego zysku” do kosztu produkcji może spowodować dwukrotne policzenie utraconej wydajności. Zgłoś utracony wkład osobno, jeśli wymaga tego uzasadnienie biznesowe.
Czyszczenie przy uruchomieniu i inspekcja początkowa należą do kolejności, która je powoduje. Krótkie zamówienie może kosztować znacznie więcej w przeliczeniu na zaakceptowaną butelkę niż długa, stabilna seria z identyczną żywicą i sprzętem. Ilości ofertowe należy powiązać z realistyczną długością kampanii. Jeśli zadania mają tę samą konfigurację, przydziel ją według jawnej reguły, zamiast ukrywać ją w którymkolwiek zadaniu uruchomionym jako pierwsze.
Konserwacja zasługuje na podobną opiekę. Rutynowa konserwacja może pochłaniać godzinowe koszty ogólne. Wyjątkowa naprawa narzędzia spowodowana konkretnym zadaniem może należeć bezpośrednio do tego zadania. W celu porównania zakupów zapytaj, które koszty narzędzi i części zamiennych są uwzględnione w ofercie dostawcy, a które pozostają w fabryce po uruchomieniu.
Reguła alokacji może zmienić raportowany koszt bez zmiany procesu fizycznego. Zachowaj fizyczny pulpit nawigacyjny obok arkusza finansowego: przetworzone kg brutto, kWh, płatne osobogodziny, zarezerwowane godziny pracy maszyn, jednostki uformowane i zaakceptowane. Dzięki tym licznikom możliwe jest kontrolowanie późniejszych zmian księgowych.
Przykład praktyczny: jedna hipotetyczna zmiana butelki HDPE
Każda liczba w tej sekcji została wymyślona, aby pokazać metodę. Nie jest to wycena firmy Kinggle, przypadek klienta, próba maszyny, aktualna cena materiału, taryfa za media ani średnia branżowa. Przed podjęciem decyzji inwestycyjnej zastąp założenia fakturą kupującego, polityką płacową i zapisem zmierzonej zmiany.
Załóżmy, że mamy ośmiogodzinną płatną i zarezerwowaną zmianę. Półgodzinna przerwa wykracza poza planowaną produkcję, a przerwy pochłaniają kolejne pół godziny, pozostawiając siedem godzin pracy. Cela formuje 240 butelek na godzinę pracy, co daje wydajność brutto wynoszącą 1680. Wydajność pierwszego przejścia wynosi 95%, co daje 1596 zaakceptowanych butelek i 84 odrzutów. Mianownik kosztów to 1596, a nie 1680.
Załóżmy, że przed przycięciem do każdej wypraski zużyto 100 g HDPE. Całkowita przetworzona masa wynosi 168 kg, czyli 24 kg na godzinę pracy. Gotowy korpus butelki waży 80 g, zatem różnica wynosi teoretyczne 33,6 kg opasek na wszystkich listwach. 84 odrzuty zawierają także 6,72 kg gotowego korpusu. Liczby te pokazują, dokąd poszło 168 kg; nie są to dodatkowe zakupy żywicy.
| Wejście | Założenie lub wynik | Sprawdź za pomocą |
|---|---|---|
| Zmiana płatna/zarezerwowana | 8 godzin | Płace i rezerwacje |
| Czas pracy | 7 godzin | Dziennik ze znacznikiem czasu |
| Stawka brutto | 240 listew/godz. pracy | Licznik i czas |
| Masowo formowane | 1680 butelek | Uzgodniona liczba |
| Akceptacja pierwszego przejścia | 95%; 1596 dobrych; 84 odrzucone | Dziennik kontroli |
| Masa brutto/netto | 100 g / 80 g | Zważone próbki |
| Żywica naładowana | 168 kg; brak kredytu na złom | Akcje wyemitowane i zamknięcia |
Następnie załóżmy, że świeży HDPE kosztuje 1,30 USD/kg i całe 168 kg przypada na tę zmianę. Dedykowany licznik rejestruje 120 kWh, rozliczane według przykładowej stawki 0,12 USD/kWh. Dwóch przypisanych operatorów otrzymuje wynagrodzenie za osiem godzin po hipotetycznej stawce 18 dolarów za osobogodzinę. Fabryka rezerwuje osiem godzin pracy maszyny przy zakładanej stawce ogólnej wynoszącej 25 USD za godzinę, która wyraźnie wyklucza energię elektryczną, tych operatorów, oprzyrządowanie i oddzielny dodatek na media/materiały eksploatacyjne.
| Linia kosztów | Arytmetyka | USD/zmiana |
|---|---|---|
| Świeży HDPE | 168 kg × 1,30 USD/kg | 218,40 dolarów |
| Elektryczność | 120 kWh × 0,12 USD/kWh | 14,40 dolarów |
| Przydzielona praca | 2 osoby × 8 godz. × 18 USD/godz | 288,00 dolarów |
| Narzut na maszynę/fabrykę | 8 zarezerwowanych godz. × 25 USD/godz | 200,00 dolarów |
| Przydział oprzyrządowania | Zakładany dodatek zmianowy | 30,00 dolarów |
| Powietrze, woda i materiały eksploatacyjne | Zakładany odrębny zasiłek | 20,00 dolarów |
| Całkowity koszt zmiany | Dodano sześć kosztów | 770,80 dolarów |
| Koszt za zaakceptowaną butelkę | 770,80 USD ÷ 1596 USD | 0,483 USD |
Do tej demonstracji wystarczy zaokrąglenie 0,48296 USD do 0,483 USD. Nie oznacza to, że założenia są dokładne do jednej dziesiątej centa. W prawdziwym cytacie zachowaj pełną precyzję w skoroszycie, a następnie przedstaw rozsądny zaokrąglony wynik wraz z zarejestrowanymi założeniami obok niego.
Przykład nie obejmuje opakowania, frachtu, podatku od sprzedaży, opłat finansowych, nieściągalnych długów i marży zysku. Dodaj je tylko wtedy, gdy pytanie biznesowe wymaga dostarczonej ceny sprzedaży, a nie określonego kosztu produkcji. Należy wyraźnie podać wszelkie kredyty z tytułu odsprzedaży złomu, poparte faktyczną historią odzysku lub umową cenową.
Najniższa cena wejściowa może nie oznaczać najtańszej dobrej butelki
Arkusz kosztów staje się przydatny, gdy ujawnia decyzję zmieniającą odpowiedź. Utrzymaj koszty każdej hipotetycznej zmiany i liczbę brutto na stałym poziomie, ale obniż wydajność pierwszego przejścia z 95% do 90%. Zaakceptowana produkcja spada z 1596 do 1512. Ta sama zmiana wynosząca 770,80 USD kosztuje obecnie około 0,510 USD za zaakceptowaną butelkę. Oznacza to około 0,027 dolara więcej na dobrą butelkę bez wzrostu faktury za żywicę i godzinnej pracy.
Przywróć wydajność na poziomie 95% i wyobraź sobie zniżkę w wysokości 0,10 USD/kg żywicy. Dzięki 168 kg materiału można zaoszczędzić 16,80 USD na zmianie, czyli około 0,011 USD na zaakceptowanej butelce. Przy tych konkretnych założeniach utrata pięciu punktów procentowych wydajności kosztuje więcej niż oszczędności wynikające z rabatu na żywicę. To jest porównanie scenariuszy, a nie twierdzenie dotyczące każdego zakładu formowania z rozdmuchem. Wynik zależy od lokalnych kosztów i faktycznego mechanizmu wady.
| Scenariusz | Zaakceptowana liczba | Koszt zmiany | Koszt/dobra butelka |
|---|---|---|---|
| Baza: 95% wydajności | 1596 | 770,80 dolarów | 0,483 USD |
| Wydajność 90%, pozostałe wejścia niezmienione | 1512 | 770,80 dolarów | 0,510 USD |
| Wydajność 95%, żywica tańsza o 0,10 USD/kg | 1596 | 754,00 dolarów | 0,472 USD |
Poprawa plonów nie jest automatycznie darmowa. Wolniejszy cykl, cięższa część lub dodatkowa kontrola mogą poprawić jakość, jednocześnie podnosząc koszty. Prawidłowy test zmienia razem rzeczywiste wejścia procesu, a następnie ponownie oblicza zaakceptowany wynik i całkowity przypisany koszt. Nie należy przyjmować poprawy współczynnika odrzuceń z jednego badania i poprawy współczynnika cykli z drugiego, a następnie połączyć je tak, jakby wystąpiły w jednym przebiegu.
Inne wrażliwości znajdują się na tym samym arkuszu. Przy ustalonej, zaakceptowanej liczbie dodatkowy zarezerwowany czas zwiększa koszt maszyny i potencjalnie robociznę. Przy stałej wydajności brutto cięższa przednia część zwiększa zużycie żywicy. Przy stałej długości zmiany dłuższe chłodzenie może zmniejszyć wydajność brutto. Każde ogniwo powinno zostać zmierzone. Kinggle’aprzewodnik optymalizacji czasu cykluwyjaśnia, dlaczego znalezienie faktycznego kroku ograniczającego ma znaczenie, zanim poprosisz operatorów o szybszą pracę.
Porównując sprzęt, uruchom model przy tym samym rysunku butelki, specyfikacji żywicy, teście akceptacyjnym i harmonogramie rocznym. Użyj zakresu dla niepewnych danych wejściowych zamiast pojedynczego, wyglądającego na pewność oszacowania. Konserwatywny przypadek z większą liczbą zatrzymań i niższą akceptacją może ujawnić, czy projekt nadal działa. Jest to bardziej przydatne niż niepochodzący z źródła „typowy koszt butelki” skopiowany z innego produktu.
Jakie specyfikacje KGB2L firmy Kinggle mogą określić model kosztów
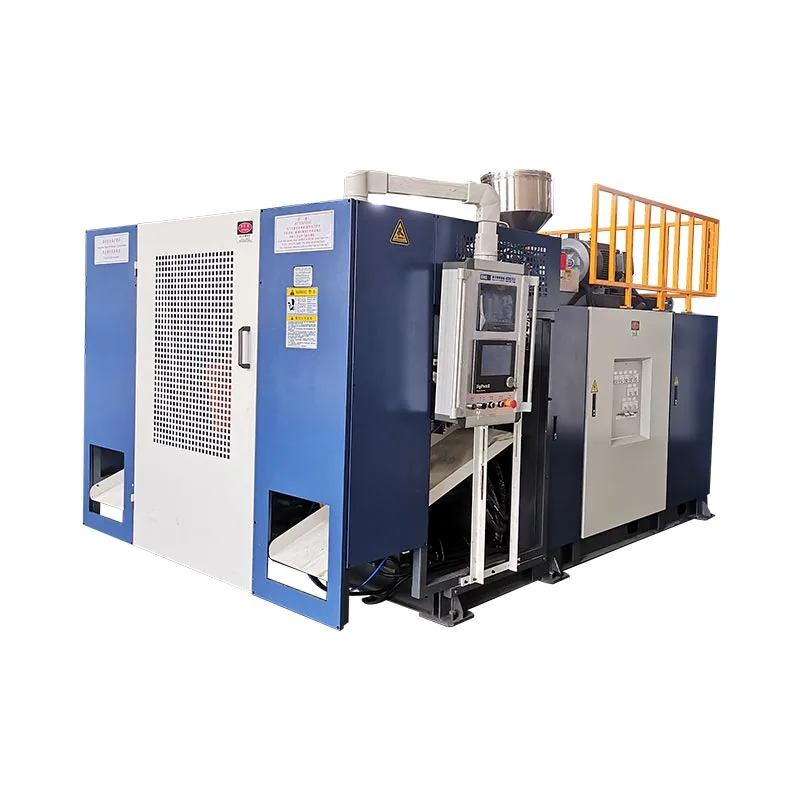
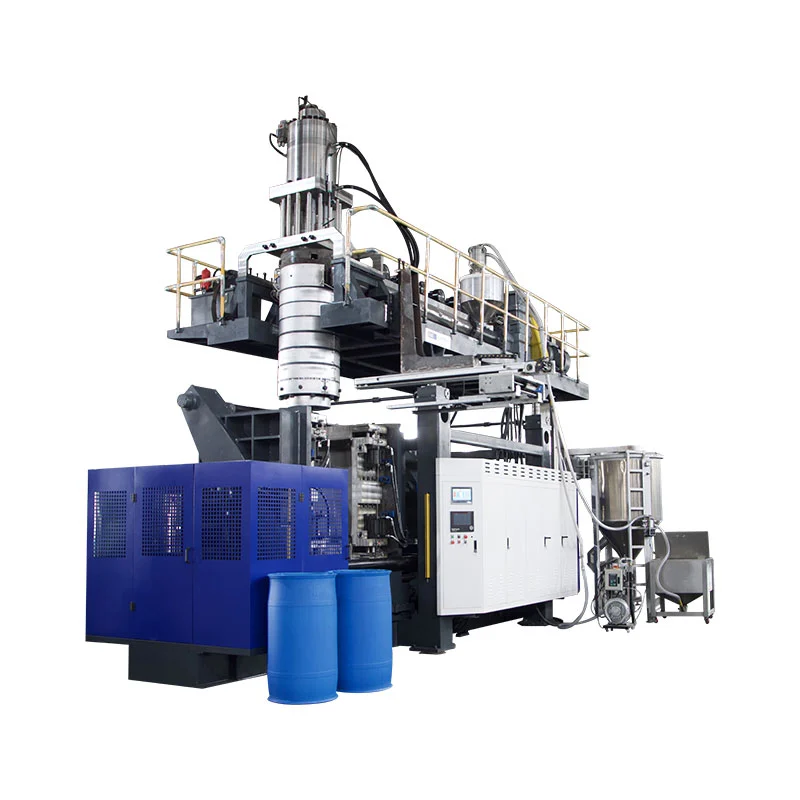
Kinggle’aStrona produktu jednostanowiskowego KGB2L 2Lokreśla maksymalną pojemność pojemnika wynoszącą 2 l, pole 600 szt./godz. wyraźnie oznaczone jako „Wyjście (cykl suchy)”, pole wydajności topienia HDPE wynoszące 30 kg/h oraz pole „średnie zużycie energii” wynoszące 12–18 kW. Są to opublikowane specyfikacje. Nie podają nazwy butelki, formy, gatunku materiału, granicy użyteczności ani akceptowanej produkcji wymaganej w celu uzyskania rzeczywistego kosztu jednostkowego.
W hipotetycznym przykładzie zużywa się 24 kg/h materiału brutto w ciągu siedmiu godzin pracy, czyli poniżej opublikowanej na stronie KGB2L wydajności topienia HDPE wynoszącej 30 kg/h. To tylko wstępna kontrola przepustowości. Nie dowodzi, że ta butelka, forma i receptura mogą wytrzymać 240 butelek brutto na godzinę, osiągnąć 95% akceptacji lub pasować do dowolnej konkretnej konfiguracji KGB2L.
Podobnie 120 kWh w przykładzie to wymyślony odczyt licznika w podanym okresie kosztowym. Nie wywodzi się z katalogu KGB2L ani nie jest przez niego zatwierdzony w zakresie 12–18 kW, chyba że czas pomiaru i granice sprzętu są zgodne. Liczba kW mocy pomnożona przez zakładane godziny może zweryfikować budżet, ale nie jest to wynik licznika zainstalowanej linii.
Nie wpisuj 600 PC/HR jako produkcji możliwej do sprzedaży.Na stronie produktu nazywa się to liczbą suchego cyklu. Wytłaczanie żywicy, tworzenie przedformy, rozdmuchiwanie, chłodzenie, usuwanie, przycinanie i kontrola wpływają na rzeczywistą liczbę. Oblicz akceptowaną stawkę dla wybranej formy i produktu, a następnie porównaj zapotrzebowanie brutto na żywicę z obowiązującymi specyfikacjami przepustowości.
Specyfikacje maszyn w dalszym ciągu zawężają zakres dostępnych urządzeń i pokazują, co wymaga przeprowadzenia prób dla konkretnego produktu lub wyjaśnienia dostawcy. Zapytaj o rzeczywisty układ głowicy gwinciarskiej, planowane wnęki, kopertę formy, zakres użyteczności i zaakceptowane warunki testowe na wyjściu. Zachowaj odpowiedzi w arkuszu kosztów, zamiast kopiować wartość katalogową do komórki finansowej bez jej etykiety.
Najważniejszym pytaniem zakupowym jest to, czy maszyna wielokrotnie wytwarza zatwierdzony pojemnik z akceptowaną wydajnością potrzebną do zamówienia. Kinggle’aprzewodnik po testach akceptacji fabrycznejokreśla rekord niezbędny do obrony wniosków dotyczących wyników i jakości. Model kosztów jest tak silny, jak rekord produkcji.
Utwórz arkusz kosztów przed zatwierdzeniem szacunkowej produkcji
Przydatny arkusz kalkulacyjny jest na tyle krótki, że przełożony może go wypełnić w trakcie cyklu i wystarczająco precyzyjny, aby dział finansowy mógł go później sprawdzić. Umieść tożsamość produktu, wersję formy, partię żywicy i walutę na górze. Następnie oznacz wartości źródłowe jako zmierzone, udokumentowaną wartość lub założenie na fakturze/liście płac. Ogniwo bez źródła nie powinno po cichu stać się obiecanym rezultatem dla klienta.
- Zdefiniuj akceptację.Zapisz rysunek, kryteria testu i informację, czy liczenie następuje po formowaniu, przycinaniu, badaniu szczelności lub pakowaniu.
- Rejestruj czas.Rejestruj zarezerwowane, planowane i godziny pracy, przystanki, czas uruchomienia i przezbrojenia za pomocą znaczników czasu.
- Uzgodnij materiał.Zważyć wydaną i pozostałą żywicę; rejestrowanie czyszczenia, przycinania, odrzutów, zatwierdzonego przemiału i weryfikowania złomu.
- Przeczytaj liczniki i personel.Rejestruj odczyty energii elektrycznej, wyposażenie w granicach licznika, płatne osobogodziny i przydział wspólnych mediów.
- Przypisz koszty raz.Wprowadź udokumentowane materiały, energię, robociznę, koszty ogólne maszyny, przydział form i materiały eksploatacyjne; sprawdź duplikaty.
- Policz zaakceptowane butelki.Uzgodnij liczbę brutto, odrzuty, przeróbki i produkcję w toku, a następnie podziel przypisany koszt przez zaakceptowaną liczbę.
- Przetestuj decyzję.Oblicz ponownie przy niższym uzysku, dłuższych przystankach, cięższej kształtce wstępnej i krótszym zamówieniu. Wymień założenia wymagające dowodów próbnych.
Definicja akceptacji powinna być przekazywana wraz z liczbą. „0,483 USD za butelkę” nie podlega przeniesieniu; „0,483 dolara za zaakceptowaną przyciętą butelkę w ramach tej hipotetycznej ośmiogodzinnej księgi” można zinterpretować. Prawdziwa fabryka powinna zastąpić swoje dane i określić, czy wyniki obejmują obsługę na wcześniejszym etapie, kontrolę na dalszym etapie, pakowanie i wspólne media.
Uzgodnij przed przedstawieniem wyników: zaakceptowane, odrzucone i nierozwiązane części formowane powinny wyjaśnić liczbę brutto. Zapasy początkowe plus dodatki minus zapasy końcowe i udokumentowane transfery powinny wyjaśniać zużycie żywicy. Przedziały licznikowe powinny pokrywać się z okresem produkcji lub być przydzielane w sposób przejrzysty. Jeśli te kontrole nie powiodą się, napraw rekord przed dyskusją o groszach w ostatecznym koszcie jednostkowym.
Perspektywa fabryczna obejmuje te kontrole. Próbka butelki może wykazywać geometrię; zmierzony w czasie i ważony przebieg pokazuje, czy proces jest powtarzalny i ekonomiczny. Zachowaj recepturę bazową, ustawienia, wyniki inspekcji i raport z prób razem. Jeśli dostawca zrewiduje kosztorys, zapytaj, które założenie uległo zmianie: zaakceptowana moc wyjściowa, masa brutto, energia, zakres robocizny, oprzyrządowanie czy koszty ogólne.
Poproś o ocenę maszyny i kosztów dla konkretnego produktu
Wyślij firmie Kinggle rysunek lub próbkę butelki, gatunek materiału, wagę docelową, planowane godziny produkcji, zaakceptowany cel wyjściowy i wymagania kontrolne. Poproś zespół o zidentyfikowanie odpowiedniej konfiguracji i dowodów nadal potrzebnych do uzasadnionego oszacowania kosztów. Lokalne ceny żywicy, cła, płace i koszty ogólne powinny pochodzić z rejestrów kupującego.
UżywaćOficjalna strona kontaktowa Kinggle. Zawiera listę Ningbo Kinggle Machinery Co., Ltd., Yuyao City, Ningbo, Zhejiang, Chiny,sprzedaż@kinggle.comI+86-574-87103665. Nie dodano tutaj żadnych opinii klientów ani niezweryfikowanych wyników projektu.
Często zadawane pytania
W odpowiedziach tych zastosowano te same granice co w arkuszu. W przypadku innego procesu, produktu lub polityki rachunkowości zmień nazwę mianownika i dostosuj linie kosztów przed porównaniem wyników.
Jak obliczany jest koszt jednostkowy formowania z rozdmuchem?
Dodaj materiały, zmierzone media, płatną robociznę, nienakładające się na siebie koszty ogólne maszyny, przydział oprzyrządowania i inne przypisane koszty produkcji w jednym określonym okresie. Podziel tę sumę przez kontenery przyjęte w określonym punkcie kontroli w tym samym okresie. Zachowaj zapis wejściowy, aby można było sprawdzić i powtórzyć obliczenia.
Czy butelki flash i odrzucone należy wliczać do kosztu materiału?
Tak. Materiał zużyty do produkcji butelek flash i odrzuconych zalicza się do bilansu żywicy okresu. Nie dodawaj ponownie tej samej żywicy jako osobnej opłaty za odpady, po uwzględnieniu jej kosztu zakupu. Odrębnie rejestruj zatwierdzony przemiał, pozostałe zapasy i zweryfikowany kredyt odsprzedaży, aby odzysk nie stał się nieuzasadnionym rabatem.
Czy do oszacowania kosztu butelki można wykorzystać wskaźnik cyklu suchego maszyny?
Tylko jako ograniczone odniesienie mechaniczne. Częstotliwość cyklu suchego nie potwierdza formowania, chłodzenia, przycinania ani zaakceptowanej wydajności produktu. Strona Kinggle KGB2L określa liczbę 600 PC/HR jako cykl suchy. Użyj serii specyficznej dla produktu lub jasno określonego scenariusza jako mianownika kosztów i przechowuj dane katalogowe oddzielnie od zmierzonych wyników.
Czy koszt energii elektrycznej jest obliczany w kW czy kWh?
Użyj kWh zużytych w zdefiniowanym okresie i pomnóż przez obowiązującą taryfę za energię elektryczną. kW opisuje moc, natomiast kWh opisuje energię zużywaną w czasie. Określ, czy licznik obejmuje samą maszynę do formowania z rozdmuchem, czy także sprężarkę, układ chłodzenia, szlifierkę, robota i sprzęt kontrolny. Dodaj udostępnione media raz, korzystając z udokumentowanej alokacji.
Jaki jest najszybszy i niezawodny sposób na obniżenie kosztu dobrej butelki?
Nie ma uniwersalnej pierwszej dźwigni. Uzgodnij bilans masy i dziennik odrzutów, a następnie zidentyfikuj największą możliwą do uniknięcia stratę. Stabilny profil tłoczenia, skorygowane wąskie gardło chłodzenia lub rozwiązany błąd testu szczelności mogą pomóc więcej niż niewielki rabat na żywicę, ale zmiana musi przejść zatwierdzone testy produktu i zostać oceniona na podstawie zaakceptowanej wydajności i całkowitego kosztu z tej samej serii.
Granica źródła: powiązane strony Kinggle obsługują cytowane specyfikacje, szczegółowe informacje o firmie i powiązane metody. EUROMAP 46.2 obsługuje pomiar energii specyficzny dla produktu. Wszystkie ceny, stawki, wagi, wydajności i koszty oparte na praktycznych przykładach są hipotetycznymi danymi redakcyjnymi.